19 sierpnia 2026 r. premier Donald Tusk i minister finansów i gospodarki Andrzej Domański przedstawili pakiet zmian podatkowych, które miałyby wejść w życie od 1 stycznia 2027 r. Uwagę mediów przykuł wyższy próg podatkowy i nowa stawka 24% — ale dla wielu przedsiębiorców znacznie ważniejszy jest inny punkt tych zapowiedzi: drastyczne obniżenie limitu przychodów uprawniającego do ryczałtu. Poniżej tłumaczymy, co dokładnie zapowiedziano, ile realnie można zyskać i co warto zrobić już teraz.
Stan na 19 sierpnia 2026 r. To zapowiedź rządu przedstawiona na konferencji prasowej, a nie uchwalona ustawa. Nie ma jeszcze opublikowanego projektu, konsultacji ani ścieżki legislacyjnej w Sejmie. Szczegóły — a nawet sam kształt zmian — mogą się jeszcze zmienić. Ten wpis będziemy aktualizować.
Jak miałaby wyglądać skala PIT od 2027 roku
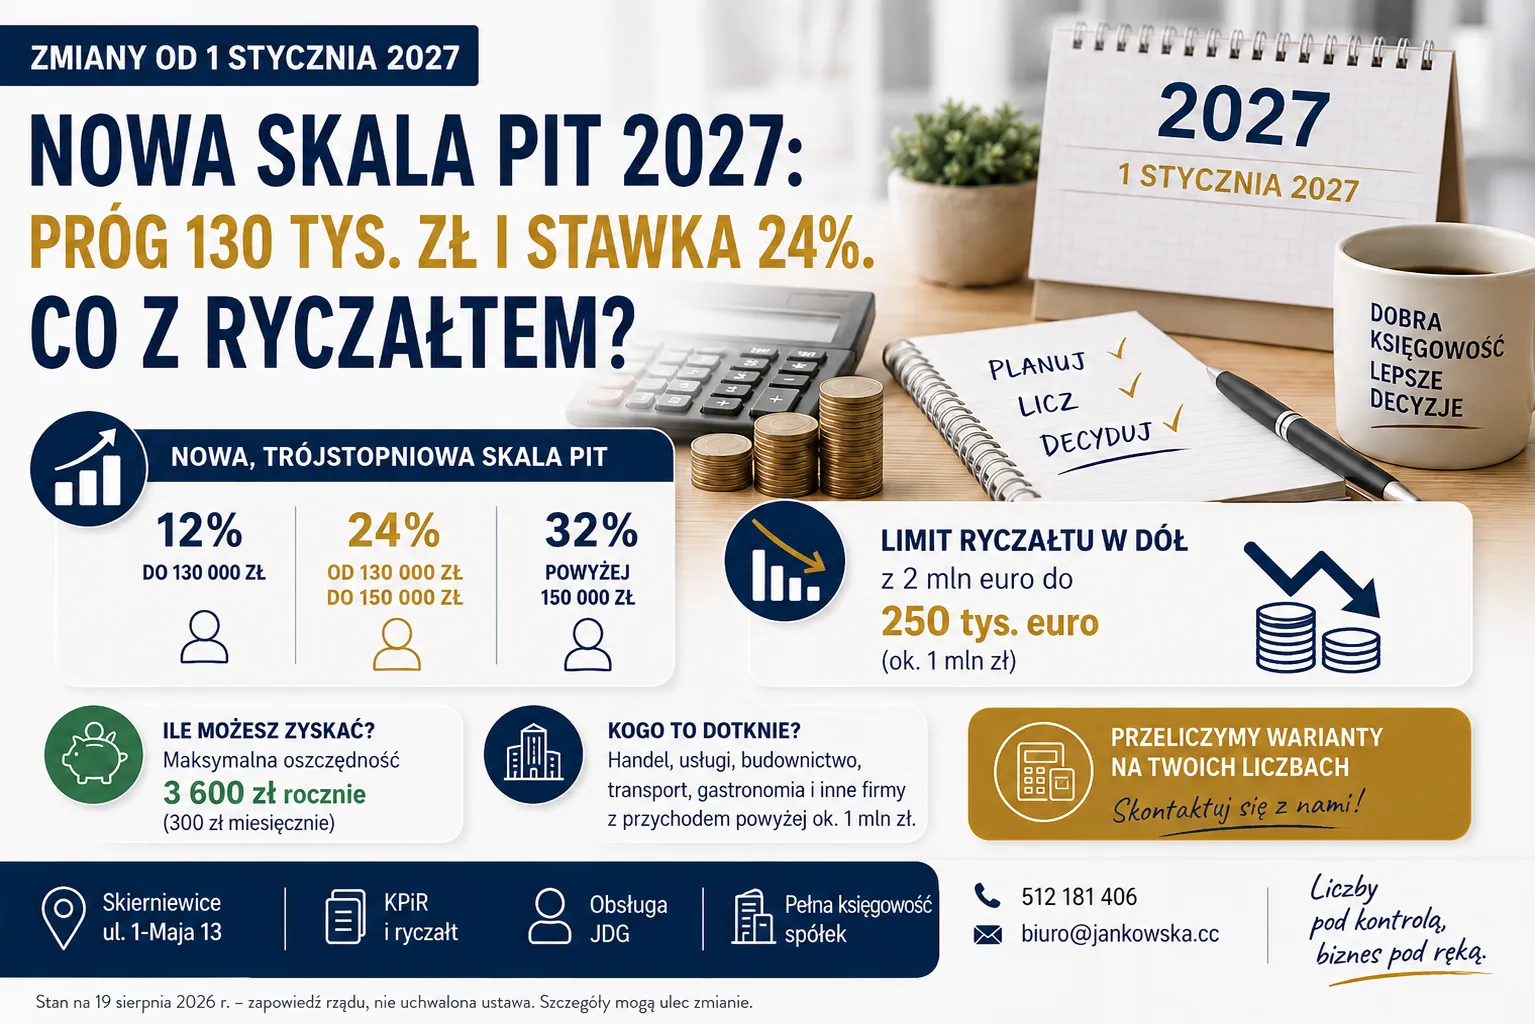
Dziś skala podatkowa ma dwa stopnie: 12% do 120 000 zł dochodu i 32% od nadwyżki ponad tę kwotę. Zapowiedź zakłada powrót do trzech przedziałów:
- 12% — dochód do 130 000 zł,
- 24% — dochód od 130 000 zł do 150 000 zł,
- 32% — dochód powyżej 150 000 zł.
Próg 120 000 zł nie zmienił się od 2022 roku, mimo że wynagrodzenia w tym czasie wyraźnie wzrosły. W praktyce oznaczało to, że coraz więcej osób „wpadało” jesienią w najwyższą stawkę. Według Ministerstwa Finansów obecnie dotyczy to około 11% podatników rozliczających się według skali, a na zapowiedzianych zmianach skorzystałoby ok. 3,5 mln osób.
Ile realnie zaoszczędzisz
Poniższe wyliczenia uwzględniają kwotę zmniejszającą podatek (3 600 zł), która pozostaje bez zmian — dlatego nie wpływa na różnicę między wariantami.
| Roczny dochód | Podatek dziś | Podatek po zmianie | Różnica |
|---|---|---|---|
| 100 000 zł | 8 400 zł | 8 400 zł | 0 zł |
| 120 000 zł | 10 800 zł | 10 800 zł | 0 zł |
| 130 000 zł | 14 000 zł | 12 000 zł | −2 000 zł |
| 140 000 zł | 17 200 zł | 14 400 zł | −2 800 zł |
| 150 000 zł | 20 400 zł | 16 800 zł | −3 600 zł |
| 200 000 zł | 36 400 zł | 32 800 zł | −3 600 zł |
Dwa wnioski praktyczne. Po pierwsze: przy dochodzie poniżej 120 000 zł zmiana nic nie daje. Po drugie: maksymalna korzyść wynosi 3 600 zł rocznie (300 zł miesięcznie) i osiąga się ją przy dochodzie 150 000 zł — powyżej tej kwoty oszczędność już nie rośnie, bo stawka krańcowa w obu wariantach jest taka sama.
Zmiany dotyczą wyłącznie skali podatkowej. Przedsiębiorcy rozliczający się podatkiem liniowym (19%) nie odczują ich w żaden sposób.
Limit ryczałtu w dół: z 2 mln euro do 250 tys. euro
To najpoważniejsza część zapowiedzi dla osób prowadzących jednoosobową działalność — i jednocześnie ta, o której mówi się najmniej.
Obecnie z ryczałtu od przychodów ewidencjonowanych może korzystać przedsiębiorca, którego przychody nie przekroczyły 2 mln euro (w przeliczeniu ponad 8 mln zł). Rząd zapowiedział powrót do limitu sprzed 2021 roku, czyli 250 tys. euro — około 1 mln zł.
Kogo to może dotknąć
Ośmiokrotne obniżenie limitu wyprowadziłoby z ryczałtu całą grupę firm, które dziś rozliczają się w tej formie zupełnie zgodnie z prawem i bez żadnej „optymalizacji”: handel, usługi budowlane, transport, gastronomię, mniejsze firmy produkcyjne — wszędzie tam, gdzie obrót jest wysoki, a marża stosunkowo niska. Przy przychodzie 1,5 mln zł i marży kilkunastoprocentowej ryczałt bywa dziś rozsądnym rozwiązaniem; po zmianie przestałby być dostępny.
Dla takich firm konsekwencją jest nie tylko inny podatek, ale też inne obowiązki: przejście na KPiR lub księgi rachunkowe, ewidencja kosztów, inaczej liczona składka zdrowotna.
Czego jeszcze nie wiemy
Kluczowe pytanie brzmi: przychody z którego roku będą decydować o prawie do ryczałtu w 2027 r.? Zasadą jest, że limit ocenia się według roku poprzedniego — ale przy tak dużej zmianie ustawodawca może przewidzieć przepisy przejściowe. Do czasu publikacji projektu nie da się tego przesądzić i nie warto podejmować pochopnych decyzji.
Warto natomiast pamiętać o istniejącej regule: przekroczenie limitu w trakcie roku nie wyrzuca z ryczałtu od razu — prawo do tej formy traci się dopiero od kolejnego roku podatkowego.
Pozostałe zapowiedzi
Rząd deklaruje, że pakiet ma być neutralny dla budżetu, dlatego obok ulg pojawiają się podwyżki:
- CIT 22% zamiast 19% — dla podmiotów o przychodach powyżej 50 mln euro (ok. 200 mln zł) oraz dla podatkowych grup kapitałowych,
- danina solidarnościowa 5% zamiast 4% — dla osób z dochodem powyżej 1 mln zł rocznie.
Podwyżka CIT nie dotknie małych i średnich spółek — próg 200 mln zł przychodu jest poza zasięgiem zdecydowanej większości firm z naszego regionu.
To nie wszystko — w tle jest jeszcze projekt UD116
Środowe zapowiedzi to osobna sprawa od przygotowywanego już od miesięcy przez Ministerstwo Finansów projektu oznaczonego numerem UD116, który również ma wejść w życie 1 stycznia 2027 r. Zakłada on m.in., że przedsiębiorca świadczący usługi opodatkowane dziś stawką 8,5%, który nie zatrudnia co najmniej jednego pracownika na pełny etat, zapłaci 15% od nadwyżki przychodów ponad 100 tys. zł rocznie. Lista objętych zawodów jest szeroka — od informatyków i grafików, przez szkoleniowców i przedstawicieli handlowych, po fryzjerki i kosmetyczki.
Jeśli obie zmiany weszłyby w życie równolegle, ryczałt dla części jednoosobowych działalności przestałby być opłacalny podwójnie: raz przez wyższą stawkę, drugi raz przez utratę prawa do tej formy. Temu projektowi poświęcimy osobny wpis.
Na jakim etapie są zmiany i kiedy poznamy szczegóły
Premier zaznaczył, że jeśli zmiany mają obowiązywać już w 2027 r., prace legislacyjne muszą zakończyć się jeszcze w tym roku. Realny harmonogram to więc projekt ustawy jesienią, prace w Sejmie i Senacie oraz podpis prezydenta przed końcem grudnia 2026 r.
Dla przedsiębiorcy istotna jest jeszcze jedna data: 20 lutego 2027 r. to termin na złożenie oświadczenia o zmianie formy opodatkowania na dany rok. Do tego czasu przepisy powinny być już znane — ale decyzję warto przygotować wcześniej, na spokojnie.
Co zrobić już teraz — cztery kroki
- Sprawdź swój dochód za 2025 i prognozę na 2026. Jeśli mieści się poniżej 120 000 zł, zmiany w skali PIT Cię nie dotyczą i możesz spokojnie obserwować sytuację.
- Jeśli rozliczasz się ryczałtem — policz roczny przychód. Przekroczenie ok. 1 mln zł to sygnał, żeby przygotować wariant awaryjny. Nie chodzi o działanie dziś, tylko o to, żeby nie zostać zaskoczonym w styczniu.
- Nie podejmuj decyzji na podstawie zapowiedzi. Zmiana formy opodatkowania „na wszelki wypadek” potrafi kosztować więcej niż sama nowelizacja. Poczekaj na projekt ustawy.
- Umów się na przeliczenie wariantów. Najlepszy moment to listopad–styczeń, gdy przepisy będą już znane, a Ty będziesz mieć pełne dane za 2026 rok.
Podsumowanie
Podniesienie progu PIT to dobra wiadomość dla osób o dochodach powyżej 120 tys. zł, ale realna korzyść — do 3 600 zł rocznie — jest umiarkowana. Znacznie większy ciężar ma zapowiedziane obniżenie limitu ryczałtu, które dla części firm oznaczałoby konieczność przebudowania całego sposobu rozliczania. Na razie to jednak zapowiedzi: właściwy moment na decyzje przyjdzie wtedy, gdy poznamy projekt ustawy.
Jeśli prowadzisz firmę w Skierniewicach lub okolicy i chcesz wiedzieć, jak te zmiany wpłyną akurat na Twoją działalność — przeliczymy warianty na Twoich liczbach, bez zobowiązań. Prowadzimy KPiR i ryczałt, obsługę jednoosobowych działalności oraz pełną księgowość spółek.
Zobacz też: KSeF — koniec taryfy ulgowej i kary od 2027 oraz płaca minimalna 2027 i jej wpływ na koszty pracy.
Pytania? Skontaktuj się z nami — telefon, e-mail lub Facebook.